




Повеќето финансиски совети се сведуваат на список на механички навики: заработувајте повеќе пари, трошете помалку, почнете да инвестирате пред да се почувствувате подготвени и слично. Иако се добронамерни, ваквите совети честопати функционираат на погрешно ниво.
Истражувањата на бихејвиоралната психологија за создавање богатство постојано покажуваат дека долгорочните финансиски резултати зависат многу помалку од тоа колку луѓето знаат, а многу повеќе од тоа како се психолошки ориентирани кон времето. Поточно, според разликата помеѓу личноста што се денес и личноста што ќе бидат за 10 години.
Луѓето што акумулираат богатство во текот на животот не се нужно подисциплинирани или подобро информирани од другите. Она што им е заедничко се две психолошки особини што функционираат речиси под нивото на свесно донесување одлуки.
Одложување на задоволството без чувство на одрекување
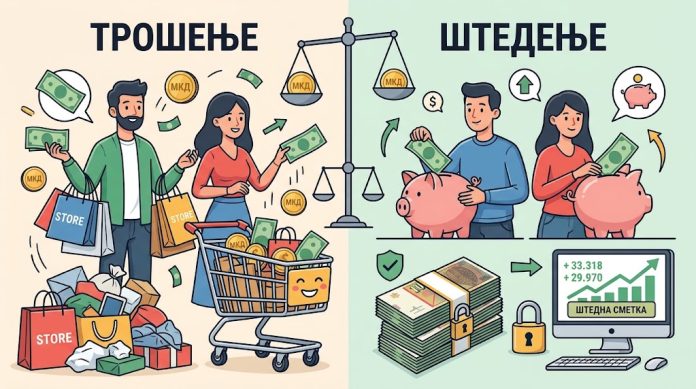
Класичните совети за штедење честопати се базираат на волјата: стиснете ги забите и кажете „не“.
Сепак, луѓето што градат богатство со текот на времето генерално не го гледаат тоа на тој начин. Кај нив, тенденцијата да ги ставаат идните награди пред сегашните е помалку прашање на дисциплина, а повеќе природна ориентација.
Психолозите ја нарекуваат оваа особина одложување на задоволувањето. Децениските истражувања покажаа дека е еден од најсигурните индикатори за животните резултати, вклучувајќи ги и финансиските резултати.
Она што ги разликува успешните штедачи не е тоа што се борат посилно со искушението. Разликата е во тоа што ги организирале своите финансиски одлуки така што искушението ретко станува момент на одлука.
Автоматските депозити на штедни сметки, одложените рокови за плаќање и малите навики што го отежнуваат импулсивното купување се примери за таканаречената „бихејвиорална архитектура“, а не самоодрекување.
Целта е имплицитниот избор да биде насочен кон иднината, така што моментот на одлука не изгледа како жртва.
Интересно е што истражувањата во оваа област честопати се критикувани за недоволно земање предвид на влијанието на околината врз самоконтролата и импулсивната контрола.
Луѓето кои се чувствуваат финансиски несигурни имаат совршено рационални причини да ја ценат сигурната награда денес повеќе од неизвесната придобивка во иднина.
Одложувањето на задоволувањето не е само прашање на личноста. Тоа е исто така индикатор за тоа колку некој верува дека иднината навистина ќе ги донесе ветените придобивки. Затоа развивањето на оваа навика делумно вклучува градење финансиска стабилност што ја прави иднината доволно безбедна за да вреди да се инвестира во неа.
Размислувајте за парите во однос на системи, а не на поединечни настани
Втората навика е помалку забележлива, но подеднакво важна. Способност да се гледаат финансиските одлуки како дел од поголем систем, а не како изолирани настани.
Кога повеќето луѓе се соочуваат со одлука за купување или инвестирање, тие обично поставуваат прашања како:
1. „Дали е ова добра понуда?“
2. „Можам ли да си ја дозволам токму сега?“
3. „Дали ова ќе ме направи среќен?“
Луѓето кои создаваат богатство генерално поставуваат различно прашање:
„Дали ова се вклопува во моделот што го градам?“
Овој начин на размислување е поврзан со психолошки концепт познат како размислување на апстрактно ниво. Тоа подразбира способност на лицето да се оддалечи од непосредните детали и да ги гледа одлуките низ нивното долгорочно и пошироко значење.
Луѓето кои размислуваат на ова ниво не мора нужно да имаат повеќе знаење за финансиите. Тие едноставно имаат навика секоја одлука да ја вклопат во поголемата приказна за тоа каде сакаат да одат.
Шопингот тогаш не е само купување. Станува една точка на патот по кој се движат. Затоа, секоја одлука се оценува според тоа дали ја поддржува таа насока или претставува отстапување од неа.
Оваа системска ориентација често води до еден вид обратно ментално сметководство.
Наместо да ги делат парите во посебни категории регулирани со различни правила, луѓето со системски пристап ги гледаат сите финансиски одлуки како дел од еден фонд и еден сет на принципи.
Резултатот е поголема конзистентност во финансиското однесување. И токму оваа конзистентност се акумулира со текот на времето на ист начин како и каматата.
Што ги поврзува овие две навики?
На прв поглед, одложувањето на задоволството и системското размислување изгледаат како две различни вештини.
Сепак, тие имаат заеднички психолошки корен. Тоа е способноста да се доживее иднината како нешто реално и присутно веќе денес.
Луѓето кои природно чувствуваат дека нивното идно јас е вистинска и континуирана верзија од себе, а не некоја далечна апстракција, имаат поголема веројатност да донесат одлуки за кои еден ден ќе бидат благодарни.
Затоа финансиските совети што се фокусираат исклучиво на технички детали честопати не даваат трајни резултати. Самата Excel табела не го менува основниот начин на размислување. Навиките опишани во овој текст не се толку техники колку животни тенденции.
Со други зборови, тие го претставуваат начинот на кој се поврзуваме со времето, неизвесноста и нашата сопствена иднина.
Тие можат да се развиваат и зајакнуваат, но првиот чекор е да обрнеме внимание на сопствените реакции.
Кога ќе се појави финансиска одлука, дали нашиот прв импулс е да ја погледнеме изолирано – или да се запрашаме каде се вклопува во пошироката приказна за нашите животи?
Фото: gemini