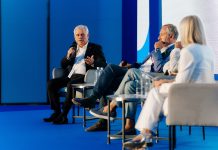



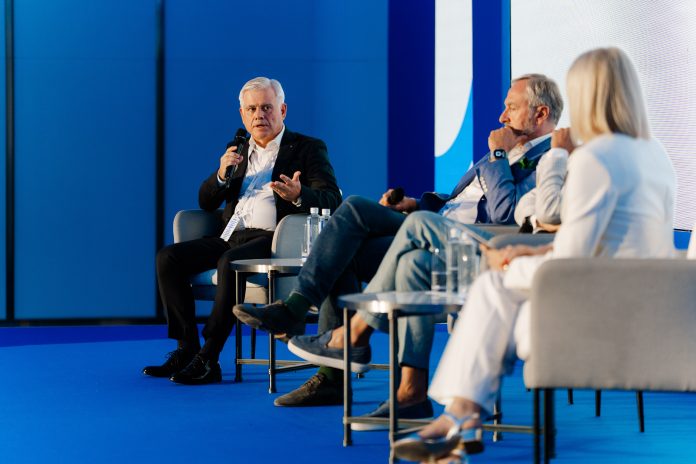
Како ќе изгледа банкарството во следната деценија и дали банките ќе успеат да ги следат навиките на клиентите кои сè побрзо се менуваат? Ова беа дел од клучните прашања отворени на неодамнешниот Visa Форум во Белград, посветен на иднината на банкарството, каде што Тони Стојановски, Претседател на Управниот одбор на НЛБ Банка Скопје, говореше за новата улога на банките во време на дигитална трансформација, инстант плаќања и растечки очекувања од клиентите.
Следната деценија во банкарството нема да ја обликува само технологијата, туку начинот на кој таа ќе го промени однесувањето на клиентите. Како што посочи Стојановски, „клиентите можеби не секогаш ги изразуваат своите очекувања со банкарска терминологија, но нивното однесување испраќа многу јасна порака“. Во време кога луѓето секојдневно користат дигитални услуги што поставуваат високи стандарди за брзина, едноставност и персонализација, банките веќе не се споредуваат само меѓусебно, туку со најдобрите дигитални искуства на клиентите во трговијата, телекомуникациите, туризмот, логистиката….
Токму затоа, клучното прашање за банките повеќе не е дали можат да воведат уште една дигитална функционалност. „Вистинското прашање е дали можеме да го редизајнираме банкарството околу приоритетите на клиентите, околу начинот на кој луѓето живеат, како функционираат бизнисите и како се носат одлуките“, нагласи Стојановски. Довербата останува една од најсилните предности на банките, но во новата реалност таа мора да биде поддржана со подобри податоци, поинтуитивни канали и побрза реализација.
Силата на Југоисточна Европа: отпорност, адаптибилност и претприемачки капацитет
Во своето обраќање, Стојановски ја постави трансформацијата на банкарството и во поширокиот контекст на Југоисточна Европа, регион чија сила лежи во отпорноста, адаптибилноста и претприемачкиот капацитет. НЛБ Банка Скопје е дел од Групација која е силно позиционирана на овие пазари и го гради својот развој врз комбинација од регионална поврзаност, дигитална трансформација, одговорно финансирање и длабоко разбирање на локалните потреби. „Нашата предност е што не гледаме на регионот само како на пазар, туку како на простор со реален потенцијал, со луѓе, компании и заедници на кои им е потребен партнер што ги разбира нивните секојдневни предизвици“, порача Стојановски.
Таквата перспектива особено доаѓа до израз во регион што има свои специфики: релативно мали, но динамични пазари; силно претприемачки ориентирани деловни заедници; способност брзо да се приспособи на промени; граѓани кои ги прифаќаат дигиталните решенија кога тие носат јасна корист; и мали и средни претпријатија со сè поголема потреба од едноставни, интегрирани и сигурни финансиски услуги. Затоа, иднината на банкарството во Југоисточна Европа нема да биде копија на глобалните модели, туку нивна паметна локална примена.
„Југоисточна Европа е регион во кој довербата, близината до клиентот и дигиталната практичност мора да одат заедно“, истакна Стојановски. Во таков контекст, банката треба да биде повеќе од финансиски посредник, таа треба да биде платформа за раст, иновации и одржлив развој, која ги поддржува граѓаните во управувањето со личните финансии, компаниите во ликвидноста и инвестициите, а економиите во регионот во нивната модернизација.
Клиентите очекуваат банката да ги следи нивните навики, а не обратно
Најјасниот сигнал од пазарот, според Стојановски, е дека клиентите повеќе не сакаат да се прилагодуваат на банкарските процеси. „Тие очекуваат банкарството да се прилагоди на нив“, истакна тој. Тоа значи помалку чекори, побрз пристап, повеќе самостојност и релевантна поддршка во точниот момент кога финансиската потреба се појавува. Ова е особено видливо кај младите, претприемачите и малите и средните претпријатија. За нив, банката не треба да биде посебна дестинација во која мора да „влезат“ за да завршат финансиска активност. Таа треба да биде вградена во моментите, платформите и одлуките каде што природно се јавуваат финансиските потреби: при купување, плаќање, фактурирање, управување со ликвидност, инвестирање, заштита од измами или финансирање на раст.
Иднината на плаќањата: невидливи, но попаметни финансиски текови
Една од најголемите промени се очекува во начинот на движење на парите. Плаќањата сè повеќе ќе стануваат „речиси невидливи“, не затоа што ќе бидат помалку важни, туку затоа што, како што рече Стојановски, „клиентите повеќе нема да сакаат да размислуваат за плаќањето како за посебна активност“. Денешните процеси, кои често подразбираат отворање апликација, внесување податоци, потврда на трансакција и проверка на статус, постепено ќе се претопат во целосното корисничко искуство.
Во следната фаза, плаќањата ќе бидат подлабоко интегрирани во е-трговијата, мобилноста, јавните услуги, претплатите, прекуграничните купувања и секојдневното работење на компаниите. Но, брзината веќе нема да биде доволна. Инстантноста станува основно очекување, а не предност што ја издвојува услугата. Корисниците ќе бараат и контрола, транспарентност и сигурност: да знаат каде се нивните пари, кога пристигнуваат, колку чини трансакцијата, дали е безбедна и што следува ако нешто тргне наопаку.
За компаниите, оваа промена е уште поширока. Плаќањата не треба да стојат изолирано, туку да бидат поврзани со фактурирањето, усогласувањето на сметките, видливоста на паричните текови, управувањето со ликвидноста и пристапот до финансирање. „Улогата на банката не е да ги направи плаќањата побрзи, туку целиот финансиски тек да го направи попаметен, побезбеден и покорисен“, порача Стојановски. Така банката преминува од процесирање трансакции кон оркестрирање финансиски искуства што им помагаат на бизнисите да носат побрзи одлуки и да растат со поголема сигурност.
Банката на иднината ќе биде проактивна, контекстуална и вградена
Банката на иднината нема да биде пасивна институција што реагира откако клиентот ќе побара услуга. Таа ќе мора да препознава обрасци, да предвидува потреби и да помага во донесување подобри финансиски одлуки пред да се појави проблем или пред да се пропушти можност. „Банката на иднината мора да биде проактивна, контекстуална и вградена во поширокиот финансиски живот на клиентот“, истакна Стојановски. Технологијата ќе биде важен двигател, но не и цел сама по себе. Нејзината вредност ќе се мери преку тоа колку им овозможува на клиентите да имаат поголема контрола, повеќе сигурност и покорисни финансиски решенија.
Во таа смисла, иновацијата во банкарството не е натпревар во бројот на дигитални алатки, туку во способноста тие алатки да создадат поедноставно, попаметно и побезбедно финансиско секојдневие. Банкарството што ќе ја обликува следната деценија ќе биде она што ќе успее довербата да ја надгради со податоци, технологија и советодавна вредност – и да премине од следење на потребите кон нивно навремено предвидување.